本溪市南芬中学2026年度部门预算
目 录
第一部分 部门预算公开管理文件
第二部分 本溪市南芬中学概况
一、部门职责
二、机构设置
第三部分 本溪市南芬中学2026年度部门预算情况说明
第四部分 名词解释
第五部分 2026年本溪市南芬中学部门预算批复表
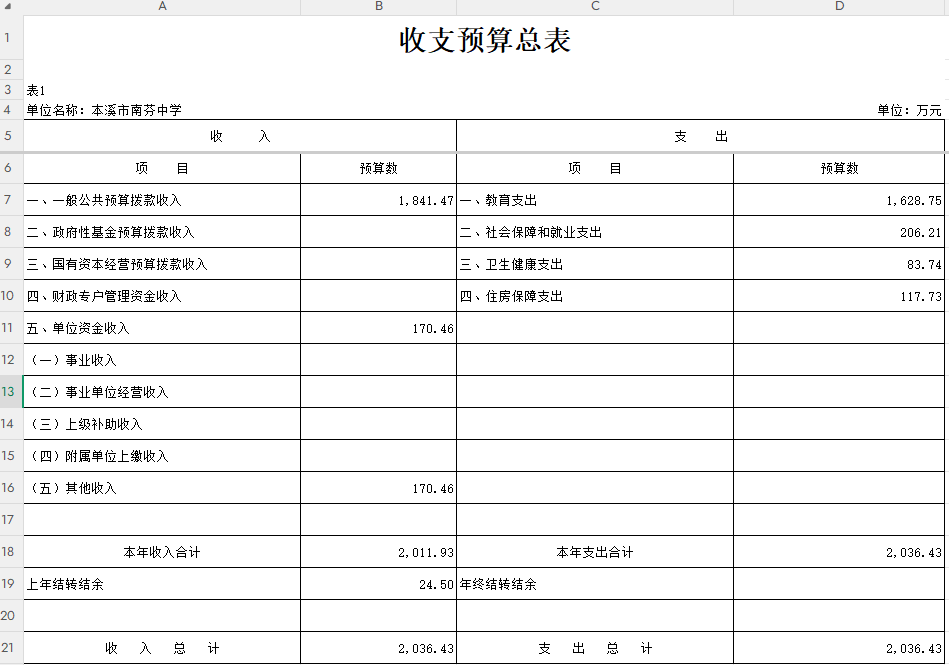
一、收支预算总表
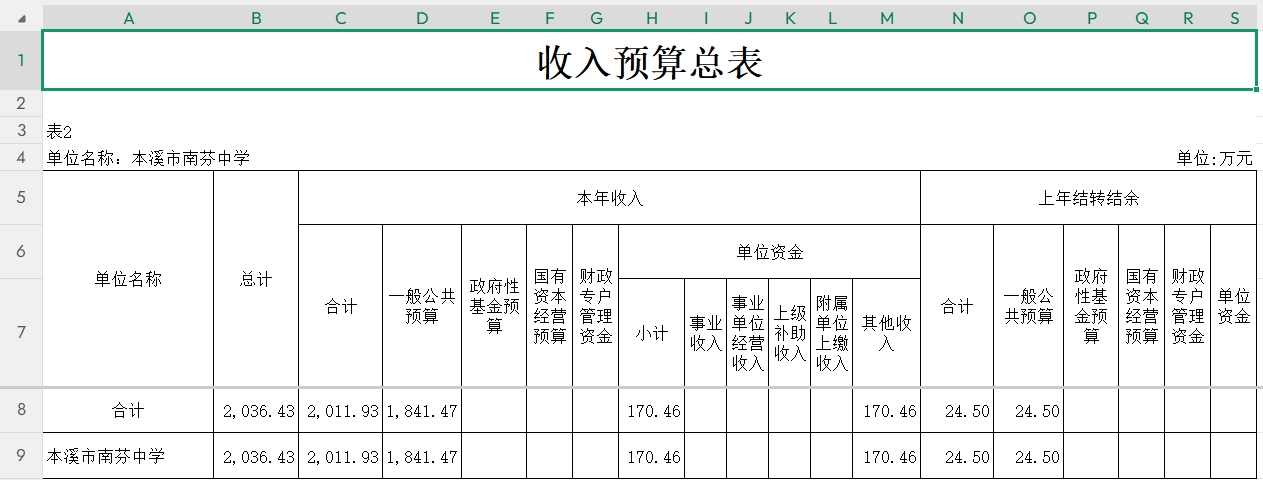
二、收入预算总表
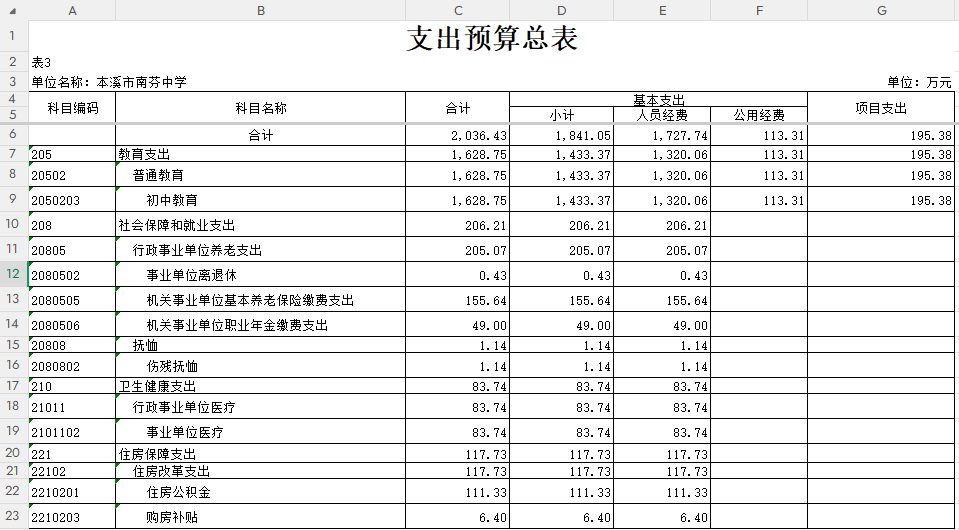
三、支出预算总表
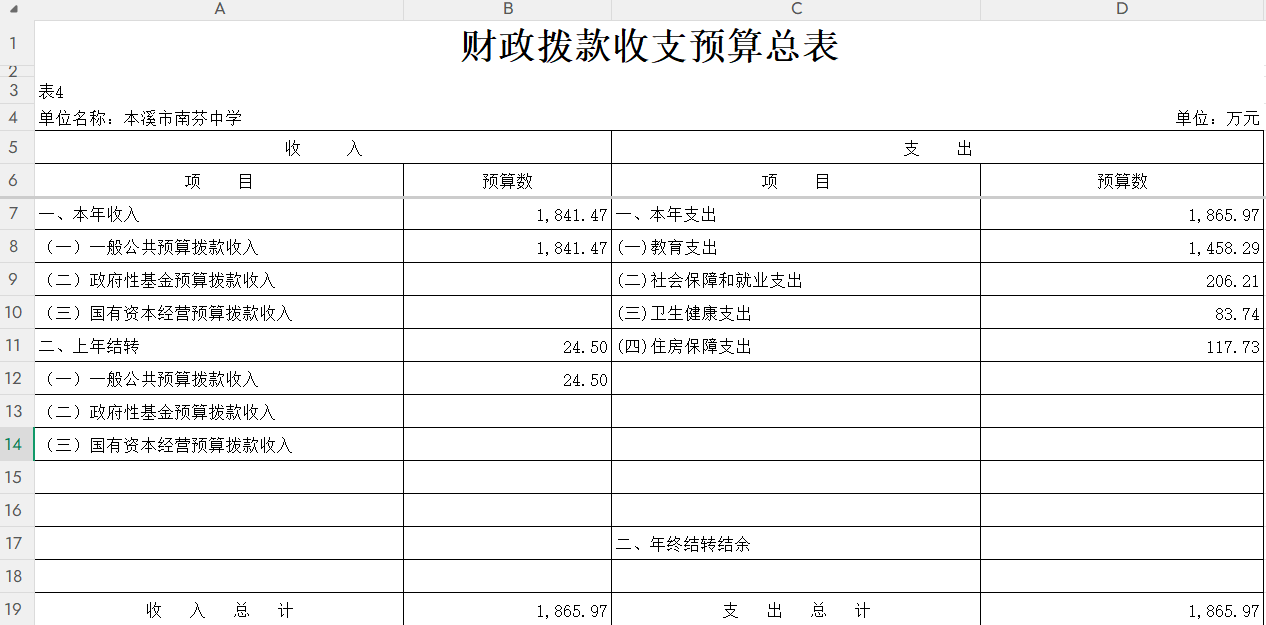
四、财政拨款收支预算总表
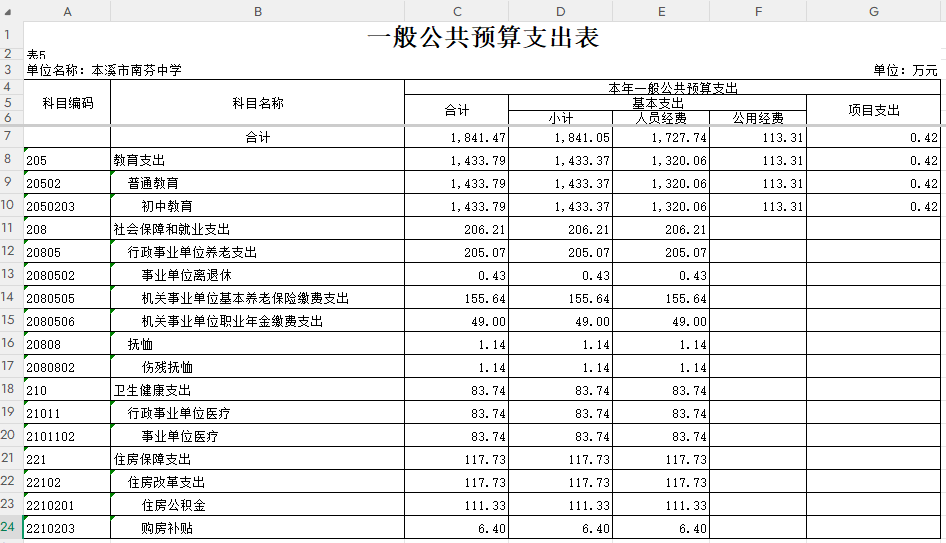
五、一般公共预算支出表
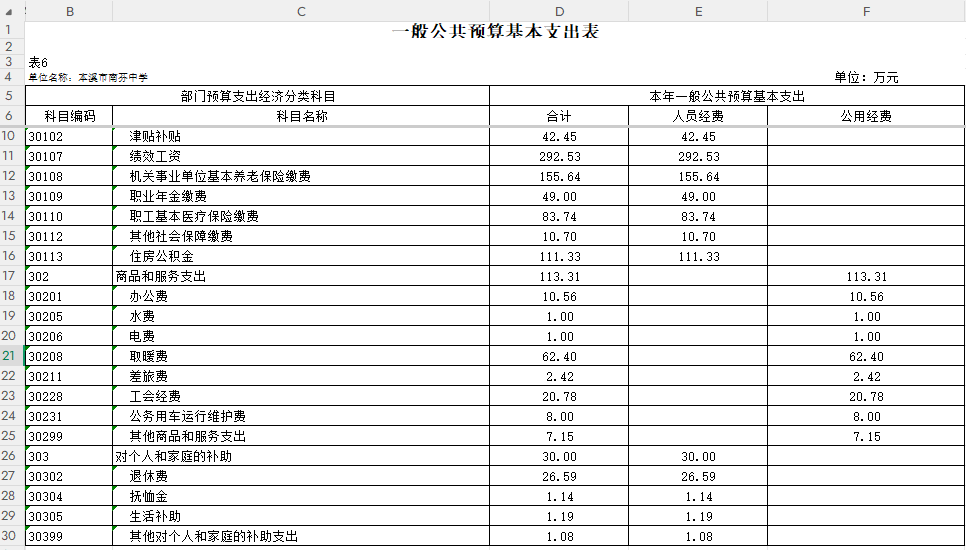
六、一般公共预算基本支出表
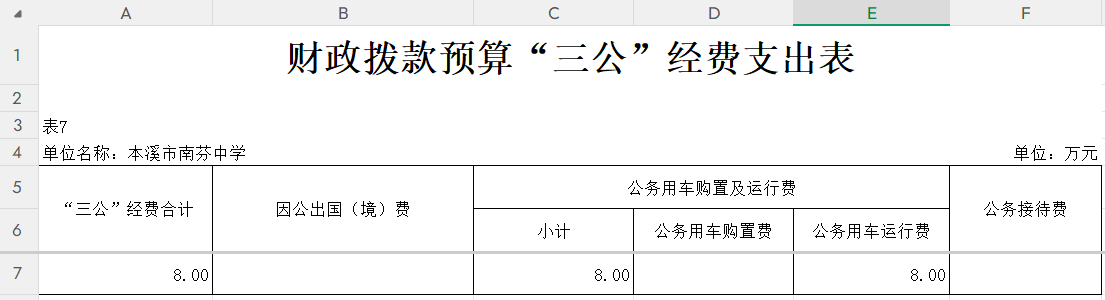
七、财政拨款预算“三公”经费支出表
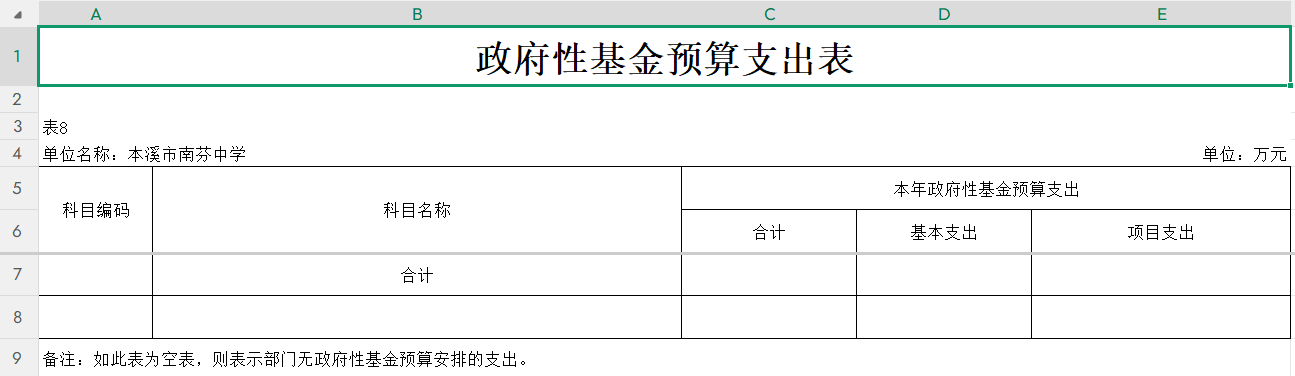
八、政府性基金预算支出表
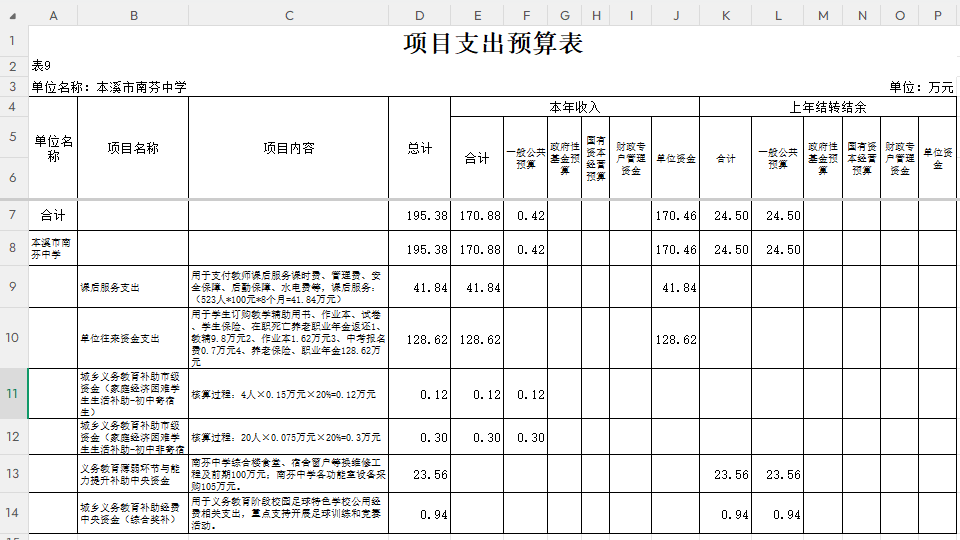
九、项目支出预算表
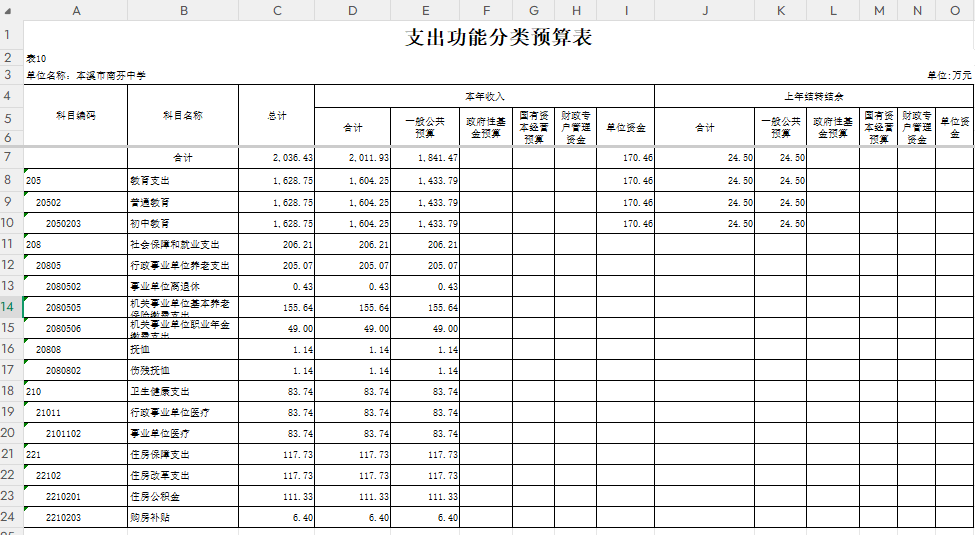
十、支出功能分类预算表
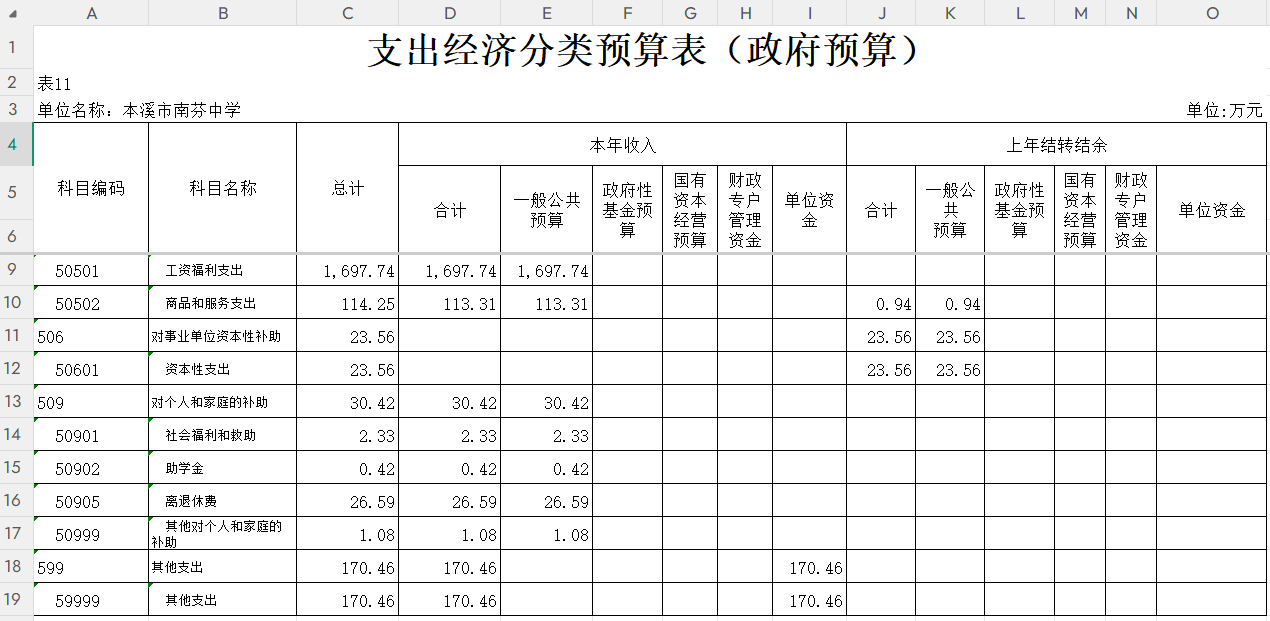
十一、支出经济分类预算表(政府预算)
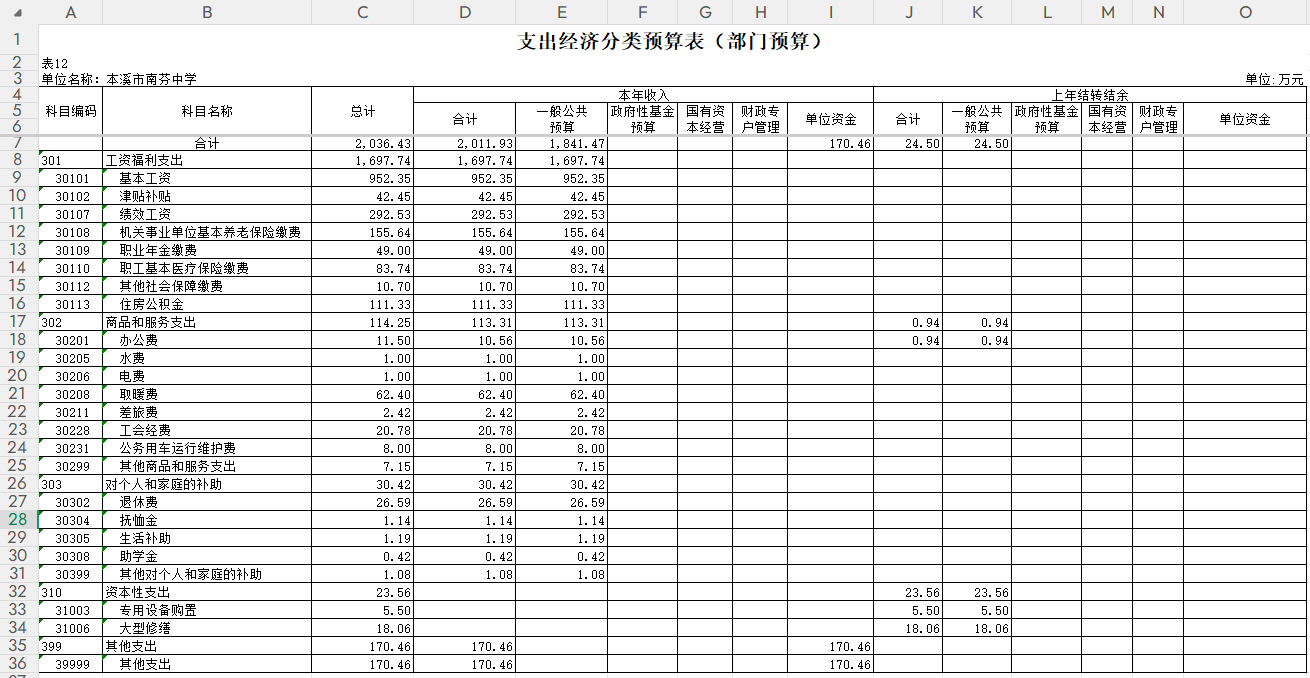
十二、支出经济分类预算表(部门预算)
十三、债务支出预算表
十四、政府采购支出预算表
十五、政府购买服务支出预算表
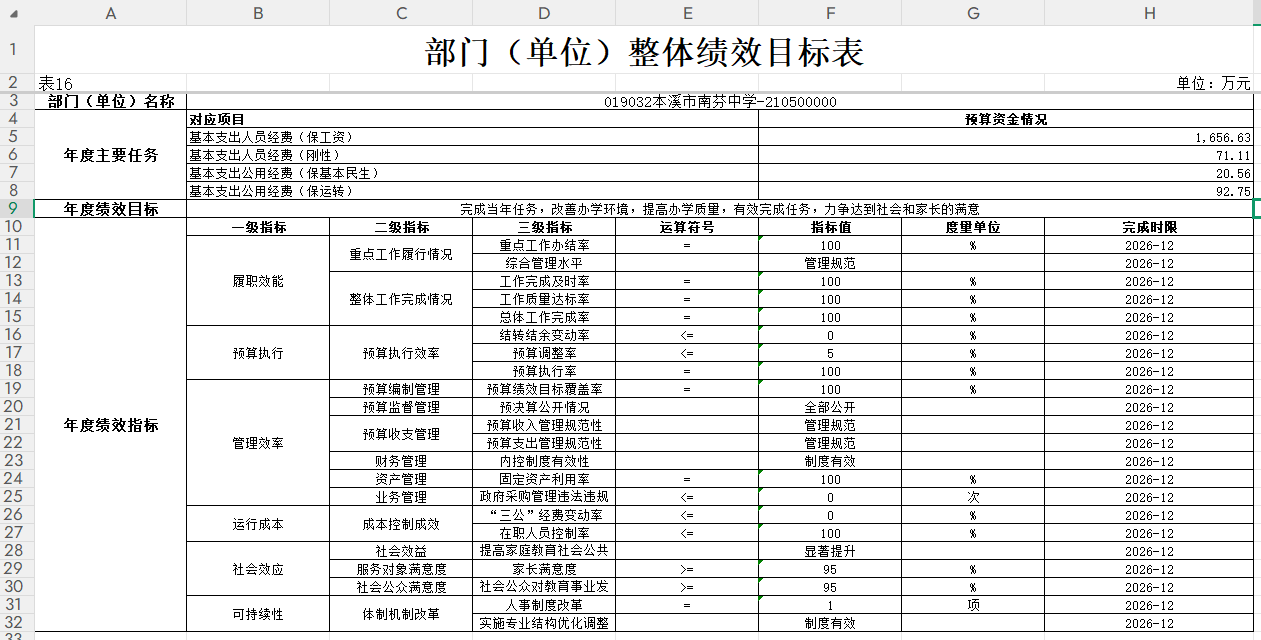
十六、部门(单位)整体绩效目标表
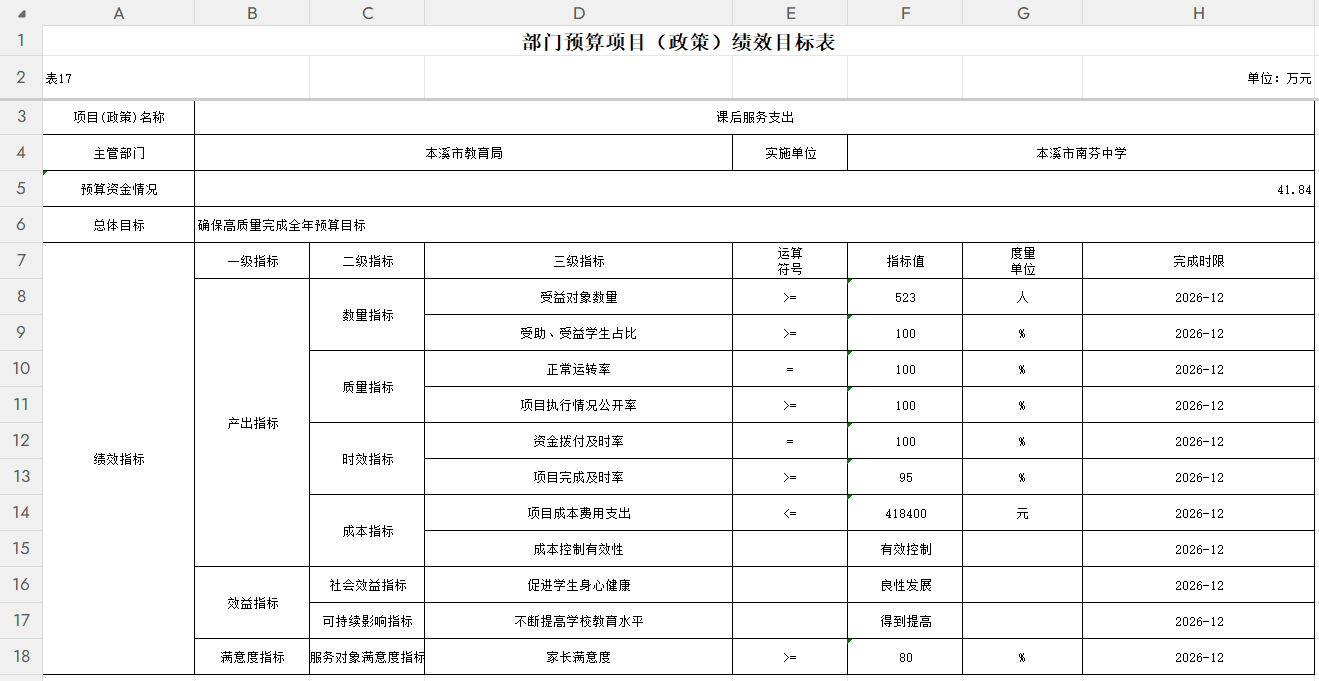
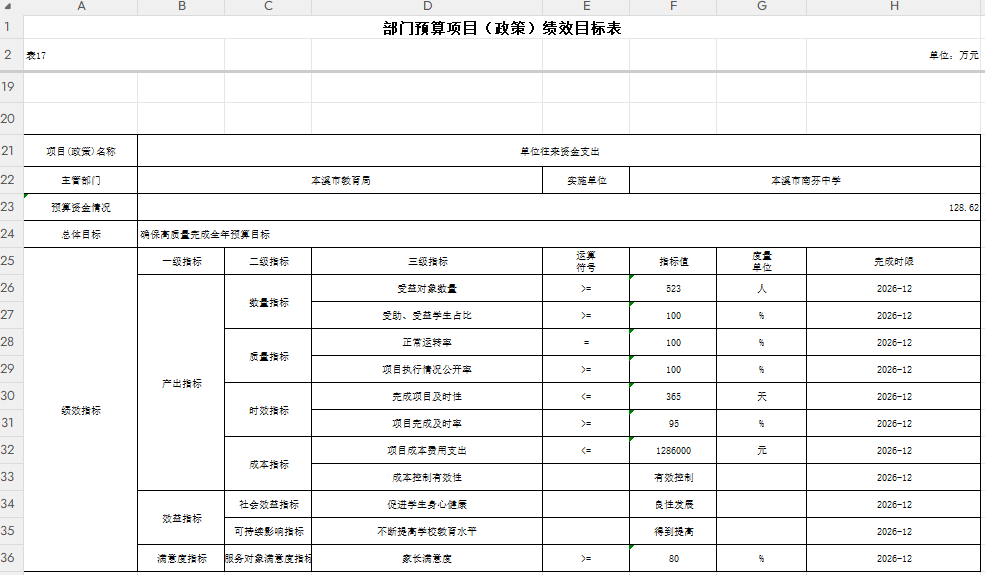
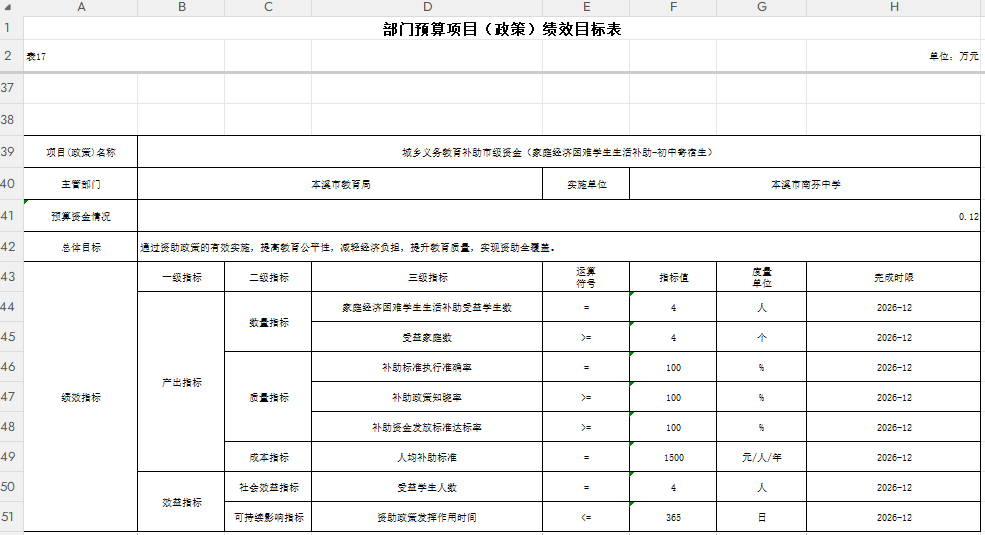
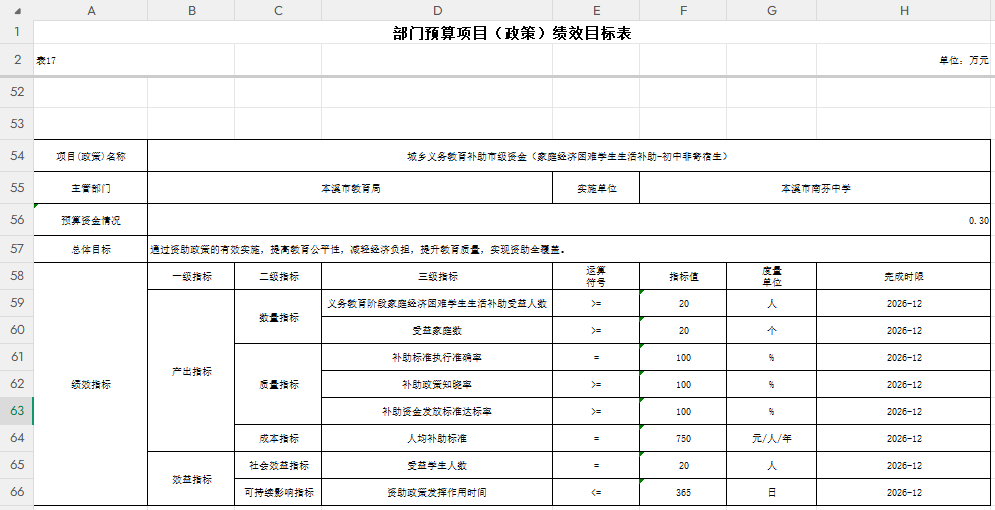
十七、部门预算项目(政策)绩效目标表
十八、部门管理专项资金预算表
第一部分 部门预算公开管理文件
关于印发《本溪市教育局部门预决算信息公开管理办法(试行)》的通知》(本教通字〔2020〕17号)
本溪市教育局部门预决算信息公开管理办法(试行)
第1条为推进和规范预决算信息公开工作,强化社会监督
促进依法理财,建立透明预算制度,根据《中华人民共和国预算法》和《中华人民共和国政府信息公开条例》等有关规定,结合我局实际,制定本办法。
第二条 本办法适用于本溪市教育局部门预决算信息公开管
理。
第三条 本办法所称部门预决算信息包括预算收支安排、预算
执行、决算数据等。
第四条 预决算信息公开的原则:以公开为常态,不公开为例
外,依法依规公开预决算。除涉及国家秘密外,不得少公开、不公开应当公开的事项,确保预决算信息公开及时、准确和完整。
第五条 财务审计科负责我局部门预决算信息公开工作,履行下列职责:
(一)制定我局部门预决算信息公开的工作方案;
(二)按规定公开我局部门预决算信息;
(三)按规定做好公民、法人或者其他组织依申请公开部门预决算信息的答复工作。
第六条 部门预决算信息公开内容包括:
(一)部门文件。部门预决算信息公开管理办法。
(二)部门概况。包括部门职责、机构设置、实有人员等情况
况。
(三)预决算收支情况表。包括部门收支总体情况、财政拨款安排使用情况、“三公”经费财政拨款安排使用情况等。
(四)情况说明。包括预决算年度收支、机关运行经费、政府采购、“三公”经费、国有资产占有使用和项目支出绩效目标等情况说明。
(五)名词解释。对预决算相关专业名词进行解释说明。
第七条 部门预决算信息在我局门户网站“财政预决算”专栏公开,并保持长期公开状态,便于社会公众查询监督。
第八条 经市教育局批复的部门预决算及报表,应当在批复后20 日内公开。
第九条 本办法自印发之日起施行。
第二部分 本溪市南芬中学概况
一、部门职责
学校为全额拨款事业单位,规格为副县级建制。学校的主要职责是:全面贯彻党的教育方针,培养学生的创新精神与实践能力,使之成为社会主义事业的建设者和接班人。我校是全日制义务教育初级中学,承担义务教育初中阶段的教育教学。
(一)贯彻执行国家义务教育方针、政策,制定学校教育教学的改革方案并组织实施,参与研究教法学法,提出对教育改革的建议,促进教育事业发展,努力办成“人民满意的学校”。
(二)坚持依法治校和以德治校,坚持立德树人,以安全为基石,以教学为核心,以内涵谋发展,实施品格教育,打造有效课堂;以质量为根本,以文化为重点,以特色为亮点,凝心聚力,真抓实干,努力完成各项工作任务。
(三)以德育工作为首,弘扬社会主义核心价值观,加强学校思想政治教育,培养学生优秀的品格。
(四)以课程改革为抓手,在校本教研中解决教学的实际问题,着力提高学业成绩,培养学生自主学习品质,确保教学质量稳步提升。
(五)创新办学思路,深入挖掘教育教学潜力,关注学生的全面发展。
二、机构设置
根据上述职责,本溪市南芬中学目前内设7个职能处(室):办公室、政教处、教务处、科研室、总务处、人事处、保卫处。
第三部分 本溪市南芬中学2026年部门预算情况说明
一、综合预算收支指标情况
(一)收入预算2036.43万元,其中:
1.一般公共预算财政拨款收入1841.47万元;
2.政府性基金预算拨款收入0万元;
3.国有资本经营预算拨款收入0万元;
4.财政专户管理资金收入0万元;
5.单位资金收入170.46万元,其中:事业收入0万元,事业单位经营收入0万元,上级补助收入0万元,附属单位上缴收入0万元,其他收入170.46万元;
6.上年结转结余24.5万元,其中:上年财政专户管理资金超收收入0万元,政府性基金预算超收收入0万元,单位资金超收收入0万元,上年一般公共预算财政拨款收入24.5万元。
(二)支出预算2036.43万元,其中:
1.基本支出1841.05万元;
2.项目支出195.38万元。
在支出预算中:债务支出0万元;政府采购支出0万元;政府购买服务支出0万元;纳入预算绩效管理的特定目标类和其他运转类项目共4个(课后服务、项目往来、寄宿生和非寄宿生资金),涉及资金170.88万元。
2026年预算2036.43万元收支比上年1893.52万元增加142.91万元,增减变化的主要原因为单位资金中其他收入支出增加。
二、部门管理专项资金情况
2026年,本溪市南芬中学管理专项资金共0个,涉及资金0万元。
三、机关(事业)运行经费安排情况
2026年本溪市南芬中学运行经费预算为113.31万元,主要包括办公及印刷费10.56万元、办公用房水电费2万元、办公用房取暖费62.4万元、工会经费20.78万元、公务用车8万元和其他商品和服务支出9.57万元。
四、政府采购情况
2026年本溪市南芬中学安排政府采购预算0万元,具体为:货物0万元,服务0万元,工程0万元;预留面向中小企业采购份额0万元,其中预留给小微企业0万元。
五、“三公”经费预算情况
2026年,本溪市南芬中学财政拨款预算安排的“三公”经费预算为8万元,与2025年持平。其中:
1.因公出国(境)费0万元,与2025年持平。
2.公务接待费0万元,与2025年持平。
3.公务用车购置及运行费8万元(其中:公务用车购置费0万元,与2025年持平。公务用车运行费8万元,与2025年持平。
财政拨款预算“三公”经费支出表
单位:万元
项目 | 金额 | |
2025年 | 2026年 | |
合计 | 8 | 8 |
1.因公出国(境)费 | 0 | 0 |
2.公务接待费 | 0 | 0 |
3.公务用车购置及运行费 | 8 | 8 |
其中:公务用车购置费 | 0 | 0 |
公务用车运行费 | 8 | 8 |
六、国有资产占用情况
本溪市南芬中学2026年年初预算购置车辆0台,金额0万元,单位价值50万元以上的通用设备0台,单位价值100万元以上的专用设备0台。
七、预算绩效目标情况
根据预算绩效管理要求,本溪市南芬中学2026年应编制部门(单位)整体绩效目标共4个,实际编制部门(单位)整体绩效目标共4个,编制部门(单位)整体绩效目标覆盖率(实际编制绩效目标的数量/应编制绩效目标的数量)为100%。2026年应编制绩效目标的特定目标类和其他运转类项目共4个,涉及资金170.88万元,实际编制绩效目标的特定目标类和其他运转类项目共4个,涉及资金170.88万元,编制特定目标类和其他运转类绩效目标的项目覆盖率(实际编制绩效目标的数量/应编制绩效目标的数量)为100%。
第四部分 名词解释
1.一般公共预算:指以税收为主体的财政收入,安排用于保障和改善民生、推动经济社会发展、维护国家安全、维持国家机构正常运转等方面的收支预算。
2.一般公共预算收入:主要包括税收收入、行政事业性收费收入、国有资源(资产)有偿使用收入、转移性收入和其他收入。
3.财政拨款收入:指市级财政当年拨付的资金。
4.行政事业性收费收入:指依据法律、行政法规、国务院有关规定、国务院财政部门会同价格主管部门共同发布的规章或者规定,省、自治区、直辖市人民政府财政部门会同价格主管部门共同发布的规定所收取的各项收费收入。
5.政府性基金收入:反映各级政府及其所属部门根据法律、行政法规规定并经国务院或财政部批准,向公民、法人和其他组织征收的政府性基金,以及参照政府性基金管理或纳入基金预算、具有特定用途的财政资金。
6.基本支出:指保障机构正常运转、完成日常工作任务而发生的人员支出和公用支出。包括人员类项目支出和公用经费类项目支出。
7.项目支出:指在基本支出之外为完成特定行政任务和事业发展目标所发生的支出。包括特定目标类项目支出和其他运转类项目支出。
8.机关(事业)运行经费:是指各部门的公用经费,包括办公及印刷费、邮电费、差旅费、会议费、福利费、日常维修费、专用材料及一般设备购置费、办公用房水电费、办公用房取暖费、办公用房物业管理费、公务用车运行维护费以及其他费用。
9.“三公”经费:指用财政拨款安排的因公出国(境)费、公务用车购置及运行费和公务接待费。其中,因公出国(境)费反映单位公务出国(境)的国际旅费、国外城市间交通费、住宿费、伙食费、培训费、公杂费等支出;公务用车购置及运行费反映单位公务用车购置费及燃料费、维修费、过桥过路费、保险费、安全奖励费用等支出;公务接待费反映单位按规定开支的各类公务接待(含外宾接待)费用。
10.教育管理事务(项):反映教育管理方面的支出。
11.普通教育(项):反映各类普通教育支出。
12.社会保障和就业(类)行政事业单位离退休(款)归口管理的行政单位离退休(项):反映实行归口管理的行政单位(包括实行公务员管理的事业单位)开支的离退休经费。
13.社会保障和就业(类)行政事业单位离退休(款)事业单位离退休(项):反映实行归口管理的事业单位开支的离退休经费。
14.住房保障(类)住房改革(款)住房公积金(项):反映行政事业单位按人力资源和社会保障部、财政部规定的基本工资和津贴补贴以及规定比例为职工缴纳的住房公积金。
15.政府采购:指各级国家机关、事业单位和团体组织,使用财政性资金采购依法制定的集中采购目录以内的或者采购限额标准以上的货物、工程和服务的行为。国家机关、事业单位和团体组织的采购项目既使用财政性资金又使用非财政性资金的,使用财政性资金采购的部分,适用政府采购法及政府采购法实施条例;财政性资金与非财政性资金无法分割采购的,统一适用政府采购法及政府采购法实施条例。
16.政府购买服务:指各级国家机关将属于自身职责范围且适合通过市场化方式提供的服务事项,按照政府采购方式和程序,交由符合条件的服务供应商承担,并根据服务数量和质量等因素向其支付费用的行为。
17.绩效目标:指财政预算资金在一定期限内计划实现的产出目标和效果。按照预算形式划分,绩效目标分为部门(单位)整体绩效目标、项目绩效目标。部门(单位)整体绩效目标是指市直部门(单位)按照确定的职责,利用全部部门预算资金在一定期限内预期实现的产出和效果;项目绩效目标是指项目在一定期限内预期达到的产出和效果。
18.绩效目标管理:指以绩效目标为对象,以绩效目标的编制、审核、批复、调整和应用等为主要内容所开展的预算管理活动。
第五部分 2026年本溪市南芬中学部门预算批复表
(注:涉密事项需按规定处理,处理原则详见《关于做好2026年预算公开工作的通知》)